2025年11月、ついに資産1000万円を達成しました。
「資産1000万円」という数字は、資産形成を始めた頃から一つの目標として意識していた金額です。
実際に1000万円を超えてみると、資産額が3桁万円から4桁万円になった瞬間はかなりの高揚感がありました。
ただ、数日もすると生活はいつも通り。
1000万円になったからといって、急に人生が大きく変わるわけではありませんでした。
この記事では、
- 資産1000万円まで何年かかったのか
- どのように資産を増やしたのか
- 資産形成のためにやったこと・やめたこと
- 1000万円を達成して心境がどう変わったのか
- これからの資産形成
について、実際に1000万円を達成して感じたことを書いていきます。
資産1000万円までにかかった年数
社会人になってから資産1000万円に到達するまで、約15年もかかりました。
こうして振り返ると、決して早いペースではないことを重々承知しています。
特に大きかったのが、20代の浪費癖です。
当時は資産形成について深く考えてはいなくて、ある程度の貯金はしつつ収入があればその分使ってしまうような生活をしていました。
もちろん、当時使ったお金すべてを後悔しているわけではありません。特に旅行についてはその時に使っておいて良かったと思っています。しかし、今振り返れば、無駄な浪費の方が多かったなと感じることが多いです。
もし社会人として働き始めたばかりの頃から現在と同じような考え方で資産形成をしていたら、1000万円にはもっと早く到達していたと少し後悔はしています。
投資を本格的に始めた30代
資産の成長スピードを早めるためには投資だと思うのですが、その投資を本格的に始めたのは社会人生活が始まって7年くらいが経った30歳の時です。
それまでは基本的に貯金中心で資産形成をしていました。というのも社会人2年目の時、投資に触れる機会として銀行の窓口で勧められた投資信託(アクティブファンド)を購入したことがありました。しかし、オルカンやSP500を知ると今ではありえないほどの高い数%の手数料に加え、運用成績もあまり良くありませんでした。当時株価暴落に見舞われた時に元本を大きく割ったことで途中で解約しています。そんなこともあったので投資に対してはあまりいいイメージを持っておらずそれからは貯金一筋になってしまっていたんですね。
そんな銀行窓口で購入したアクティブファンドから身を引いてから5年近くが経過した30歳の時に転機が訪れました。とあるきっかけで投資で大きく資産を築いた人と知り合いになり、その人がメインで行っていた個別株投資を自分なりに調べるようになり、その人に続くように個別株投資を始めました。
個別株は、当たったときの利益が大きいのが魅力です。実際、購入した時の倍近くの評価額になり大きく利益が出た銘柄もありました。
一方で、一度当てることはできても、それを何度も当て続けるのは難しいとも感じるようになりました。
個別株については結局のところ、生涯トータルでちょいプラスになっているような状況です。
個別株では購入するまでにその会社について調べる手間がかかるのと大きく資産を増やしたいのであれば、投資する会社に対してかなりのリスクを受け入れる必要があります。おまけに売却のタイミングを図るのが超難しいです。まだ株価が上がるだろうと思っている株でも急激に株価が下がって結局蓋を開けてみれば、含み益が含み損になってるなんてことも頻発していました。
毎日保有株の評価額を眺めて一喜一憂することや毎回当たるか当たらないか分からない株を売買することに疲れていました。そんな時に当時ちょうど両学長のYoutube動画と出会い、インデックスファンドの投資信託を知りました。投資信託と聞くと初めは銀行で購入したあの悪夢の投資信託(アクティブファンド)のイメージがあったので、見向きもしなかったんですが、知れば知るほどインデックス投資は長期投資に向いていると確信しました。徐々に投資方針を変更し、現在はインデックス投資を資産形成の中心にしています。
大きな利益を狙うというよりも、市場全体の成長に乗りながら長期間資産を増やしていく考え方です。
個別株は完全に辞めたわけではなく、購入する銘柄を限定しました。株価の成長に期待して購入するのではなく、高配当を出す銘柄に絞り、さらに1単元(通常100株)ではなく1株単位で購入するようにしました。
結果的にインデックス投資と高配当株投資の二つを軸に据えた投資方針が自分には合っていたと思っています。
資産1000万円を作るためにやったこと・やめたこと
資産1000万円を作るために私が行ったことを話していきたいと思います。
当たり前のことが多いとは思いますが、この当たり前のことができないととてもじゃないですが資産を貯めることはできないんですよね。
資産形成のためにやったこと
資産形成のためにやったことを2つ紹介します。
固定費の見直し
固定費は一度削減すると、その効果が毎月続きます。
一番に見直したのがサブスクです。
契約したものの見なくなったり使わなくなったサービスは潔く解約しました。
特に動画系は見たいものがある時にだけ契約して見たいものがなくなったらすぐに解約することを徹底。月額費用が1000円くらいだからいいかと思って放置していると、年間ではそれなりの金額になります。
家計簿をつける
お金の収支を把握する者は資産形成を制す。
資産形成にはこの精神が重要になってきます。
Money forwardのようなアプリでクレカと紐付けて家計簿を自動でつけれるものもあると思うんですけど、細かい調整などができなくて少々不便に感じていたので、私は自分の支出を食費、光熱費、生活費、個人的な支出、外食の五つの項目に分けてスプレッドシートで月毎に徹底的に管理しました
支出があるたびにそのスプレッドシートに金額を記入します。クレジットカードや電子マネーを使うとお金を使っている感覚がだんだん薄れていきますが、その日に使ったお金を自分で家計簿に入力することで、お金を使うことへの再認識にも繋がっていると思います。
家計簿を付けることで日毎、月毎、分野ごとの支出が丸裸になります。
また、家計簿を見返すことで支出を細かく分析・反省して次からの支出の改善に繋げることができます。
資産形成をやる方はどんな方法でもいいので絶対に家計簿を付けるようにしましょう!
資産形成のためにやめたこと
資産形成のためにやめたことを2つ紹介します。
民間の生命保険、医療保険、年金保険
生命保険・医療保険は学生の頃に親が組んでいた大手保険会社の保険に特に意識もせず社会人になっても契約を続けていました。
最初は確か毎月8千円くらいのコストを払っていましたが、数年おきくらいに保険料の改定があり見積もりで見せてもらった資料では自分が30代後半にもなると毎月2万円くらいの保険料になっていくと説明されました。
こんな大金払えるわけねぇ!と思って、大手保険会社の保険は解約し、月々数千円のネットの保険会社に切り替えました。
その後、資産が500万くらいになってからはそのネットの保険会社を解約しました。
生命保険に関しては住宅ローンを組んだことで団体信用保険に加入していまして、私が不慮の事故にあったとしても住宅ローン残高が原則ゼロになり、住居費がほとんどかからずにその他の生活費を遺族年金と妻の労働で残された家族は生活していけるからです。
また、医療保険についてももし医療費が高額になったとしても医療費が所得や年齢に応じて、保険診療の自己負担額に上限が設けられている高額療養費制度が日本にはあるため、ある程度の資産があればそれを取り崩して全然カバーできるからです。
社会人になって数年後から加入していた民間の年金保険についても解約しました。
毎月1万円を掛け金として支払い、60歳になる頃に積立額の105%になって返ってくるというものでした。
加入した頃はまだ金融リテラシーもなかったので、かなり魅力的な商品に思えたんですが、インデックス投資を始めてからこの利回りの悪さに気づき、インデックス投資を本格的に始めたくらいの時に解約しました。
解約時に解約返戻金が戻ってきたんですが、積み立てた金額に対して大きく減額して戻ってきました。
この大きく減ったお金は大きな勉強代と思って今も自分の胸に刻んでいます。
もちろん、必要な保険は家庭環境や資産状況によって異なります。
私の場合は、ある程度大きな資産を築く前は保険で備えつつ貯金し、資産が大きくなってからは民間の保険は徐々に減らしたり解約することでその資金を投資に回す選択をしました。
ラテマネー
会社から帰宅する時によくコンビニにふらっと立ち寄りファミチキやナナチキなどのホットスナックやお菓子を買う習慣がありました。
一回の買い物は500円にも満たないですが、これが週に何回も続くと1ヶ月で相当な金額になっていました。
お金を貯めるにはいわゆるラテマネーと言われる毎日の細かい支出を完全に断つようにしました。
コンビニのホットスナックも辞めることで健康にも繋がっていると信じています。
現在の私の資産ポートフォリオ
1000万円に到達した2026年現在の私の資産ポートフォリオはこんな感じです。
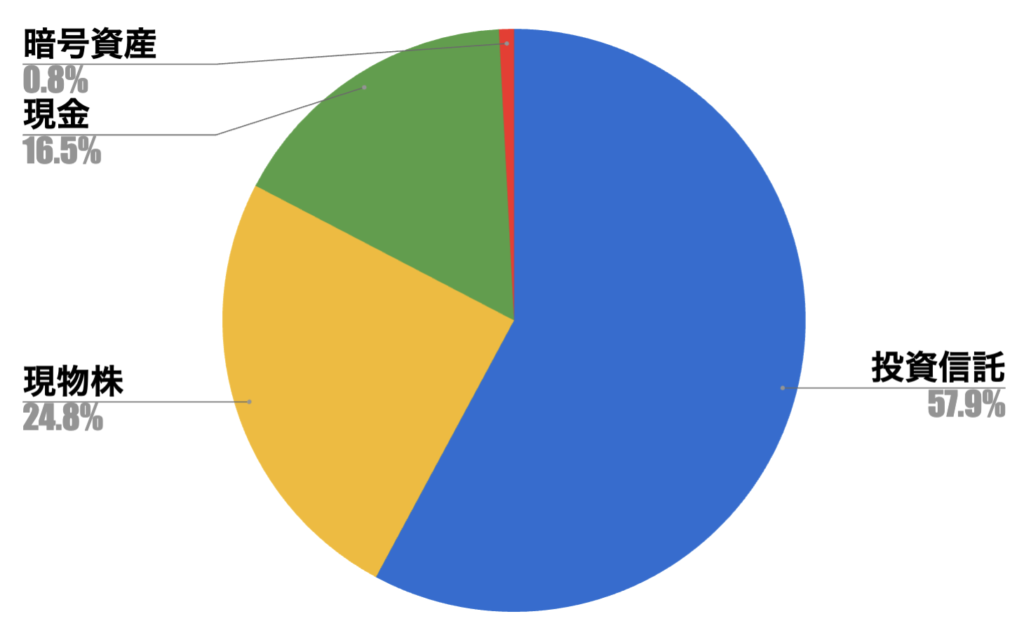
生活防衛資金と1年後くらいの短期間で必要になる費用は現金で残していて、それ以外のお金をほとんど株式に投じています。
2026年に入ってからは暗号資産でビットコインの積立も始めたのでそれも少しポートフォリオに載ってきています。こちらは本当に少額の積立となりますが、10年後に大化けすることを期待しています。
1000万円を達成して自分の中で変えたこと
1000万円を達成してから、自分の中で一つ変えたことがあります。
それは少しお金を使うようになったことです。
資産形成を長く続けていると、どうしてもできるだけお金を使わないことが習慣になってきます。
1000万円を達成する前は資産が増えても日々お金を使うことに抵抗を感じるようになっていました。
現在1000万円を貯めた後はというといわゆる4%ルールの考え方を少しだけ先取りしてなるべくお金を使っても罪悪感を感じないようにしています。
つまり、4%ルールを参考にして1000万円の4%を365日で割った約0.01%に相当する1000円は何も気にせず一日に使ってもいいと思うようにしています。
もちろん毎日必ず1000円を使うという意味ではありません。
例えば外出したときに少し良いものを食べたり、欲しいものを必要以上に我慢しなかったりするための目安です。
資産を貯めた人は大きな資産を保有しているけれど、後遺症として資産形成中の癖がなかなか治らずお金を使うことができない状態から抜け出せなくなる人も多いらしく、私も若干その傾向にありました。
この毎日1000円は使ってもいいんだよという気持ちを持つことは今までの資産積立生活のリハビリだと思っています。
資産1000万円で人生は変わったのか?
結論から言うと、思っていたほど人生は変わりませんでした。
1000万円に到達した瞬間は、ついに資産が4桁万円になった!という達成感から軽い無敵状態になっていました。
しかし、そんな高揚感も長くは続かず、今は普通に仕事へ通勤するし、普通に生活しています。
1000万円になったからといって、突然仕事を辞められるわけでもありませんし、生活レベルが大きく変わるわけでもありません。
結局、日常はほとんど変わりませんでしたが、心の余裕は少し増えたように思います。
何か予想外の大きな出費が発生したとしてもまあ1000万円あるし何とかなるだろうの精神が芽生えています。
1000万円という資産を持つことは、生活はそこまで大きく変わらないけれど自分に安心感を与えてくれる大きな変化であることは間違いありません。
次の目標は1500万円
私は2025年11月に資産1000万円に到達しました。
その後も資産形成を続け、2026年6月には株式市場の成長のおかげもあって1200万円を超えちゃっています。入金の力も多少はあるとは思いますが、たった半年くらいでプラス200万円も資産額が増えるとは驚きで、資産の増加スピードが早すぎて理解が追いついていない状況です。
次の目標は1500万円を掲げてはいますが、仮にこのペースで株式市場が成長してくれるのであれば来年には達成しているんじゃないかと期待に胸を躍らせている次第です。
最後に
ここまでお読みいただきましてありがとうございます。
社会人になってから約15年。
ようやく資産1000万円に到達しました。
実際に1000万円を超えて感じたのは、1000万円になったからといって人生は特に変わらないということです。
それでも、以前よりお金に対する不安は減りました。
そして資産を増やすために蓄財に全力を注ぐフェーズから少しずつお金を使うことも意識しています。
人生は劇的には変わらないけれど、お金に対する考え方や心の余裕は変わるようになりました。
次の目標はとりあえず1500万円。
無理に生活を切り詰めるのではなく、旅行など今しかできない経験にはしっかりお金を使いながら、資産形成を続けていこうと思います。
この記事が今1000万円を目指している方の参考になれれば幸いです。
それでは、また。